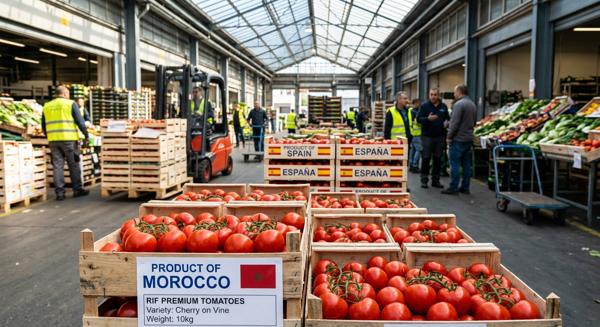
Marruecos supera a España en ventas de tomate en la UE por segunda campaña consecutiva, un desafío para la horticultura de Almería
· HelpMeAgro
Marruecos ha vuelto a desbancar a España del segundo puesto entre los proveedores de tomate de la Unión Europea, según el informe elaborado por Hortoinfo a partir de datos de Euroestacom (Icex-Eurostat) correspondientes a la campaña 2025/2026. Es la segunda campaña consecutiva en la historia en la que este país norteafricano vende más tomate que España en los mercados comunitarios, que pasa a ocupar el tercer escalón por detrás de Países Bajos y Marruecos.
El estudio revela que, desde la campaña 2016/2017, España ha reducido sus ventas de tomate en la UE un 36,99%, mientras que Marruecos las ha incrementado un 22,17%. En la campaña 2025/2026, Marruecos colocó 493,33 millones de kilos (el 17,74% del total), frente a los 475,8 millones de kilos de España (17,11%), una tendencia que supone un serio desafío para la horticultura de Almería, principal zona productora y exportadora de tomate de España.
La competencia de Marruecos en el mercado comunitario del tomate sigue ganando terreno a España. Según el informe elaborado por Hortoinfo a partir de los datos del servicio estadístico Euroestacom (Icex-Eurostat), con código 0702 del Arancel Integrado de las Comunidades Europeas (TARIC), la campaña 2025/2026 ha sido la segunda campaña consecutiva de la historia en la que Marruecos vende más tomate que España en los mercados de la Unión Europea. Holanda (Países Bajos) se mantiene en primera posición, Marruecos ocupa la segunda y España desciende al tercer escalón, un hecho que confirma el desplazamiento competitivo del tomate español en el principal mercado de destino.
Los datos de la campaña 2025/2026 muestran que el volumen total de tomate importado por los Estados miembros de la UE alcanzó los 2.781,09 millones de kilos, por un valor de 5.567,67 millones de euros, con un precio medio de dos euros por kilo. Países Bajos encabeza el ranking con 773,45 millones de kilos vendidos, el 27,81% del total, a un precio medio de 2,13 euros por kilo. Marruecos colocó 493,33 millones de kilos, el 17,74% del total, por los que percibió 1.030,19 millones de euros a un precio medio de 2,09 euros por kilo. España aparece en tercera posición con 475,8 millones de kilos (17,11% del volumen total), por un valor de 1.017,28 millones de euros y un precio medio de 2,14 euros por kilo.
La tendencia se ha consolidado durante la última década. Desde la campaña 2016/2017, España ha reducido sus ventas de tomate en la UE un 36,99%, mientras que Marruecos las ha aumentado un 22,17% en ese mismo periodo. Holanda también retrocede, con una caída del 18,4%, aunque conserva el liderazgo. El cuarto proveedor comunitario es Portugal, con 175,02 millones de kilos, en su mayor parte tomate destinado a industria, a un precio medio de 0,67 euros por kilo, mientras que Francia cierra el grupo de los cinco principales suministradores con 160,75 millones de kilos y un precio medio de 2,32 euros por kilo.
Esta evolución supone un serio desafío para la horticultura de Almería, principal zona productora y exportadora de tomate de España. El tomate es, además, uno de los cultivos que atraviesa una tendencia estructural de reducción de superficie en los invernaderos almerienses, según los datos avanzados por Coexphal para la campaña de otoño 2026/2027, que apuntan a un nuevo recorte del 1%. Entre los factores que explican esta pérdida de protagonismo figuran el incremento de los costes de producción -el tomate es el cultivo más caro por hectárea-, la presión fitosanitaria y la creciente competencia exterior, con Marruecos y Turquía ganando cuota de mercado en los lineales europeos.
El desplazamiento de España en el ranking comunitario reactiva el debate sobre la necesidad de garantizar condiciones de competencia leal en los acuerdos comerciales y de reforzar las herramientas fitosanitarias y de investigación para sostener la rentabilidad del cultivo. El sector hortofrutícola español, con el tomate almeriense a la cabeza, reclama medidas que permitan competir en igualdad de condiciones con las producciones de terceros países, en un contexto en el que la próxima campaña de otoño se presenta como una oportunidad para recuperar posiciones gracias a la calidad diferencial del producto español.
Contenido elaborado con asistencia de inteligencia artificial. Contrasta las decisiones técnicas con fuentes oficiales y profesionales.